Strong

해봐야지만 아는 것들

4월 2일 막을 내린 2017 Shell Houston Open 골프대회 우승을 한국의 강성훈 선수가 아쉽게 놓쳤다. 나는 강성훈 선수보다는 개인적으로 Rickie Fowler 선수를 좋아해서 시간 날 때마다 계속 경기를 시청했다. 몇 번 홀인지는 기억이 안 나는데, 그린의 오른쪽 끝에 깃대가 있었고, 그린 바로 옆에 큰 벙커가 있었다. 대부분의 선수는 안전하게 플레이했고, 벙커를 피해서 그린의 다른 쪽에 공을 올렸지만, 리키 파울러는 홀을 바로 공략했고 구멍과 벙커 사이에 아주 정교하게 공을 올렸다.

나는” 우와!”하고 소리쳤는데, 내 옆에 있는 골프를 잘 모르는 분이, “저기 공을 올리는 게 그렇게 어려운 건가요? 그냥 저쪽으로 공 치면 되지 않나요?”라고 물었다. 골프를 좀 해 본 분이라면, 그 작은 공을 내가 원하는 위치에 정확하게 올리는 게 얼마나 어려운지 잘 알 것이고, 이렇게 정교한 플레이를 하는 프로선수가 얼마나 많은 땀을 흘리면서 스윙연습을 했는지 알 것이다. 물론, 해보지 않은 사람들한테는 그냥 작대기로 공을 치는 게임이고, 넓은 페어웨이로 치는 거나, 위에서 말한 좁은 공간으로 치는 거나, 다 똑같아 보일 것이다.

비즈니스도 비슷한 거 같다. 자기 손으로 직접 사업을 시작해서, 뭔가를 팔아보지 않은 분들한테는 매출 100만 원 비즈니스가 좀 우습게 느껴질 수도 있다. 스타트업 경험이 없는 분들과 우리 비즈니스에 관해서 이야기하거나, 우리 투자사들에 관해서 이야기를 하면, 종종 이분들이 우리 투자사들의 미비한 수치를 무시하고, 우습게 생각한다는 느낌을 많이 받는다. 겉으로는 안 그런척하지만, 대부분 속으로는, “좋은 회사에 투자했다고 해서 기대했는데, 매출 100만 원 하는 회사야? 그거 아무나 하는 거 아냐? 좋은 회사 맞아?”라고 생각하는 걸 그 표정에서 읽을 수 있기 때문이다. 본인이 회사를 만들고, 제품을 직접 만들고, 고객을 발굴하고, 제품을 팔아서 돈을 벌어본 사람만이 알 것이다. 뭔가를 내가 직접 판매하는 게 얼마나 힘들고 값진 것인지. 이 분이 직접 만든 매출 100만 원은, 삼성과 같은 대기업의 조 단위 매출보다 훨씬 더 의미 있고, 어려운 성취이다. 안 해본 사람들은 절대로 모르고 무시하지만, 해본 사람들은 마치 자기 일같이 좋아해 주고, 축하해준다.

우리 투자사 중 미국에서 반려견 사료를 수입해서 판매하는 헤이마일로라는 이커머스 회사가 있다. 외국에서 수입해본 경험이 없는 분은, 그냥 개밥 미국에서 수입해서 팔면 되는 건데, 이게 뭐 그렇게 대단한 비즈니스냐는 생각을 할 수도 있다(실제 그런 말을 하시는 분들이 꽤 있다). 하지만, 이분들은 해외의 공급업체를 발굴하고, 연락하고, 관계를 만드는 게 얼마나 힘들고, 누군가 먹는걸 수입 등록하는 프로세스가 얼마나 까다롭고 어려운지 모르기 때문에 그런 생각을 하는 것이다. 안 해봤기 때문에, 보기엔 너무 뻔하고, 쉬운 과정 사이에 존재하는 미묘한 디테일과 어려움을 모르는 것이다.

벤처는 배우고, 공부하고, 남이 하는걸 보는 게 중요한 게 아니다. 직접 해봐야 한다.
성장 조절하기

growth-copy12-650x552최근에 실리콘밸리 투자자들과 이야기를 해보면 – 특히, Y Combinator와 관련된 사람들 – 꽤 많은 사람이 월 30% 성장을 강조한다. 매출이든 사용자든, 회사에 중요한 수치를 매달 30%씩 성장시키는 건데, 얼핏 이 30이라는 숫자를 보면, 그렇게 큰 수치 같아 보이지 않는다. 지금 월 매출 100만 원 하는 스타트업이라면, 다음 달에는 130만 원 하면 되고, 또 그 다음 달에는 169만 원 하면 된다. 하지만, 한 달도 빠지지 않고 매달 30%씩 성장하면, 1년 동안 23배 성장하게 된다. 즉, 1월 매출 100만 원인 스타트업이 12월에는 2,300만 원 매출을 달성한다. ‘미친 성장’이다.

잘 exit 한 스타트업에 초기 투자한 분들, 또는 유니콘 회사에 투자해서 이런 성장을 가까이 지켜본 분들은, 잘 된 회사 중 초기에 이렇게 미친 듯이 성장하지 않은 회사는 없다고 한다. 솔직히 말해서, 나는 이렇게 빨리 성장하는 회사에 투자해 본 적이 없어서, 모든 스타트업이 이런 J 커브를 그리면서 성장해야 하는지는 잘 모르겠다. 우리가 투자한 많은 회사는 성장은커녕, 매출이 감소하는 경우도 많고, 어떤 달은 성장하고, 그 다음 달은 다시 감소하는 롤러코스터를 타는 경우도 많지만, 나는 이 회사들이 나름 잘하고 있고, 언젠가는 큰 성장할 가능성이 있다고 생각한다.

하지만, 나도 우리 투자사들이 시간이 갈수록 계속 성장하는 곡선 또는 직선을 그렸으면 좋겠다. 월 30% 성장이 답은 아니지만, 그래도 미비하더라도, 꾸준한 성장이 답이라고 생각한다. 최근에 우리 투자사 중, 절대적으로 큰 수치는 아니지만, 그 전달에 비해 상대적으로는 성장 곡선을 그리고 있는 회사가 있다. 3월 중순의 매출로 봐서, 3월이 마감될 때는 그 전달 대비 약 100% 성장도 가능할 거 같았고, 팀원들은 역대 최고의 성장과 매출을 달성하기 위해서 제품 고도화와 마케팅에 집중하기 시작했다. 그런데, 내가 이 팀한테 조심스럽게 제안한 건, 인위적으로 성장을 조절하자는 거였다. 즉, 전 달 대비 2배의 성장을 할 수도 있지만, 일부러 20%만 성장하자고 했으며, 이 목표를 달성하면 마케팅과 같은 판매 관련 활동을 일부러 늦추자고 했다. 그래서 3월 매출을 2월 대비 20% 성장시키고, 4월 초부터 다시 성장을 가속해 4월 매출 또한 3월 대비 20% 성장하자고 했다.

내가 이렇게 성장을 조절하자고 제안한 배경엔 두 가지 이유가 있었다.
첫째, 이커머스를 하는 이 회사는 아마도 자체적으로 돈을 벌기 전에, 또 외부 펀딩을 받아야 할 것이다. 물론, 받지 않고 자생하는 게 가장 좋지만, 이커머스의 특성상, 돈이 생각보다 많이 필요하기 때문이다. 펀딩을 받기 위해서 투자자들과 만나면, 이들이 모두 보고 싶어 하는 건 지속해서 성장하는 비즈니스이다. 매달 30%씩 성장을 못 하더라도, 매달 성장하는 걸 보여줘야지만, 이 팀이 뭔가를 제대로 하고 있고, 이 비즈니스와 시장도 지속적인 성장 가능성이 있다고 투자자들은 믿을 것이다. 만약에 두 달 연속 100% 성장하고, 그다음 달 반 토막 나고, 그 다음 달에 또 조금 성장하지만, 즉시 또 감소하는 롤러코스터 곡선을 그리면, 대부분 투자자는 이 비즈니스를 좋지 않게 볼 것이다. 왜 비즈니스가 지속해서 성장하지 못하냐에 대한 명확한 이유를 제시해야 할 텐데, 이 시점에서는 모든 게 변명으로 들릴 것이다. 그래서, 가능하면 매달 조금씩 성장하는 그림을 그리라고 한 것이다.

두 번째 이유는 배움 때문인데, 단시간 안에 비즈니스가 너무 빠르게 성장하면, 회사가 그 성장을 견인하면서 이를 통해 배움을 얻기보다는, 예상치 못한 성장에 의해서 회사가 견인되면서 급한 불 끄는 데 급급해지기 때문이다. 왜 우리가 성장하고 있고, 어떻게 하면 이 성장을 가속하거나, 필요하면 늦출 수 있는지에 대한 지식이 전혀 없이, 외형만 커지는 것만큼 위험한 것도 없기 때문이다. 내가 아는 좋은 회사들은 대부분 빠르게 성장하고는 있지만, 성장의 페이스에 맞춰서 회사가 조절되기보다는, 회사의 페이스에 맞춰서 의도적으로 성장을 조절한다. 이 회사들은 다음 달에 20% 성장하기 위해서는 정확히 어떤 제품을 판매할지, 어떤 마케팅을 할지, 페이스북에서 얼만큼의 마케팅 예산을 집행해야 할지, 꽤 정확하게 알고 있다. 더 중요한 건, 이런 성장을 위해서는 어떤 인력이 추가로 필요한지 알기 때문에 채용도 계획적으로 적시에 할 수 있다.

물론, 모든 스타트업이 이렇게 성장을 조절할 수 있는 사치를 누릴 수 있는 위치에 있지는 않다. 대부분, 조금이라도 커지기 위해서 많은 노력을 하고, 조금 성장하는 거 보다는 많이 성장하는 걸 선호한다. 하지만, 상황에 따라서는, 이 성장을 현명하게 계획하고 조절해서, 꾸준한 성장을 보이는 게 중요하다.

<이미지 출처 = Rental Housing Business>

VC의 비즈니스모델에 대해

얼마 전에 비슷한 비즈니스 모델을 가진 스타트업의 차별화 전략이 쉽지 않다는 내용에 관해서 썼다. 여기서 이미 말했듯이, VC가 창업가한테 물어보는 가장 흔한 질문 중 하나가 바로 이 차별화 전략에 관해서이다. 디캠프에서 매달 하는 디데이나, 피칭-심사위원 포맷의 데모데이 참석 경험이 있다면, 가장 자주 들리는 질문이 “이 비즈니스가 다른 비슷한 비즈니스와 다른 게 뭔가요?”일 것인데, 이 질문에 대한 답변에 만족스러워하는 심사위원은 거의 없다는 것 또한 잘 알 것이다.

그런데 내가 투자를 하면서 느낀 점이 있다. 투자자들이 이렇게 많이 물어보는 질문이지만, 막상 생각해보면, 벤처투자야말로 과거 수십 년 동안 비즈니스모델이 바뀌지 않았고, 차별점이 거의 없는 사업이다. 실은, 남의(=LP) 돈을 받아서 투자하는 VC의 비즈니스 모델은 모두 똑같다. 펀드를 운용하면서 해마다 총 펀드의 2.0% 정도를 운용비로 사용하고, 투자금이 회수되고, 출자자들에게 원금을 돌려준 후에도 돈이 남으면, 이 중 20% 정도를 성과보수로 가져간다. 이를 흔히 2/20 법칙이라고 하는데, 이 숫자는 펀드마다 달라질 수 있지만, 모든 VC 펀드는 이 비즈니스 모델로 운영되고 있고, 이 모델은 과거 수십 년 동안 변하지 않고 있다. 즉, 항상 비즈니스 모델의 차별화 전략을 주장하는 VC야말로, 차별화되지 않은 모델로 비즈니스를 하고 있다는 생각을 떨칠 수가 없다.

물론, 많은 VC가 나름 차별화 전략과 모델을 갖고 있다고 주장을 하고, 이 중 몇 투자자는 정말로 남들과 다른 비즈니스 모델을 도입하고 있다. 스트롱의 차별점은 한국과 미국의 회사에 투자하면서, 한국 회사의 미국 진출을 돕고, 미국 회사의 한국/아시아 진출을 돕는 것이지만, 이와 비슷한 전략을 가진 펀드들이 요새는 상당히 많다. 이러다 보니 특정 분야 또는 특정 단계의 회사에 투자하는 펀드들이 생기고, 많은 VC가 차별화된 비즈니스 모델을 만들려고 다양한 실험을 하고 있다. 하지만, 그래도 결국 돈을 버는 비즈니스 모델은 운용보수와 성과보수이다.

여기서 내가 말하고자 하는 건, 이러한 이유로 우리 같은 투자자도 펀드를 만드는 게 힘들고, 성공하는 건 더욱더 힘들어지고 있다. 창업가가 VC한테 피칭하면, 다른 스타트업이랑 다른 점이 뭐냐고 물어보는 거와 같이, 우리 같은 VC도 돈을 주는 LP한테 피칭을 하면, 다른 펀드/VC랑 다른 점이 뭐냐고 물어보기 때문이다. 나도 첫 번째 펀드를 만들 때는 출자자분들한테 남들보다 무조건 열심히 하고, 잘 할 수 있다는 걸 강조했지만, 창업가가 VC에게 이런 말을 할 때 잘 안 통하는 것처럼, LP들한테도 잘 안 통했다. 결국, 우리 같은 VC도 좋은 회사에 투자해서, 좋은 수익을 낼 수 있다는 걸 숫자로 보여줘야 하므로, 모두 다 똑같은 배에 탔고, 모두 다 똑같이 힘들다.

스타트업 위클리 포털

한국의 스타트업 분야에 종사하고 있다면, 매주 월요일 스타트업 관련 소식을 일목요연하게 정리해서 뉴스레터로 보내주는 스타트업 위클리를 모르는 분은 없을 것이다. 스타트업 위클리 뉴스레터를 큐레이션하고 발송하는 Glance Media는 스트롱의 투자사이다. 여기 조승민 대표와 우리의 관계는 꽤 오래전부터 시작됐는데, 미디어와 콘텐츠에 대해서 그동안 많은 고민과 연구를 하신 분이다.

뉴스나 미디어는 일상생활에서 반드시 필요한 콘텐츠다. 하지만, 돈을 내고 뉴스나 콘텐츠를 소비하는 거에 대한 인식이 한국뿐만 아니라 전 세계적으로 매우 낮으므로, 필요한 서비스를 제공하면서도 돈을 버는 게 참 힘든 분야이긴 하다. 그런데도, 스타트업 위클리는 그동안 스타트업에 관심 있는 독자들을 위해서, 양질의 콘텐츠를 수집하고 분석해서 꾸준히 배포하고 있는데, 이는 정말 ‘그릿’이 없으면 쉽지 않은 작업이다.

실은 그동안 많은 구독자의, 일주일에 한 번 보다는 조금 더 자주 소식을 받아 보고 싶다는 요청이 지속해서 있었고, 독자들의 이러한 목소리에 힘입어 오랜 시간 동안 조금씩 스타트업 위클리 포털을 준비했다. 완벽하지는 않지만, 이제 어느 정도 공개할 수 있을 거 같아서 그동안 준비해 온 스타트업 위클리 웹사이트를 지난주에 독자들을 대상으로 오픈했다. 이 사이트를 통해서 그동안 일주일에 한 번, 월요일 이메일로만 발송해 왔던 스타트업 소식과 행사 일정을 일일 단위로 제공할 계획이다(물론, 주간 뉴스레터는 변함없이 발송된다).

아직 완벽하지는 않고, 계속 발전되어야 하지만, 내가 지금까지 사용해봤던 그 어떤 스타트업 관련 포털보다 내용이 잘 정리되어있고, 꼭 알아야만 하는 뉴스만 정리되어 있어서, 앞으로 상당히 많은 기대가 된다. 이미 시장에서는 좋은 피드백들이 나오고 있다.

Bitcoin & Blockchain Startup Market Map

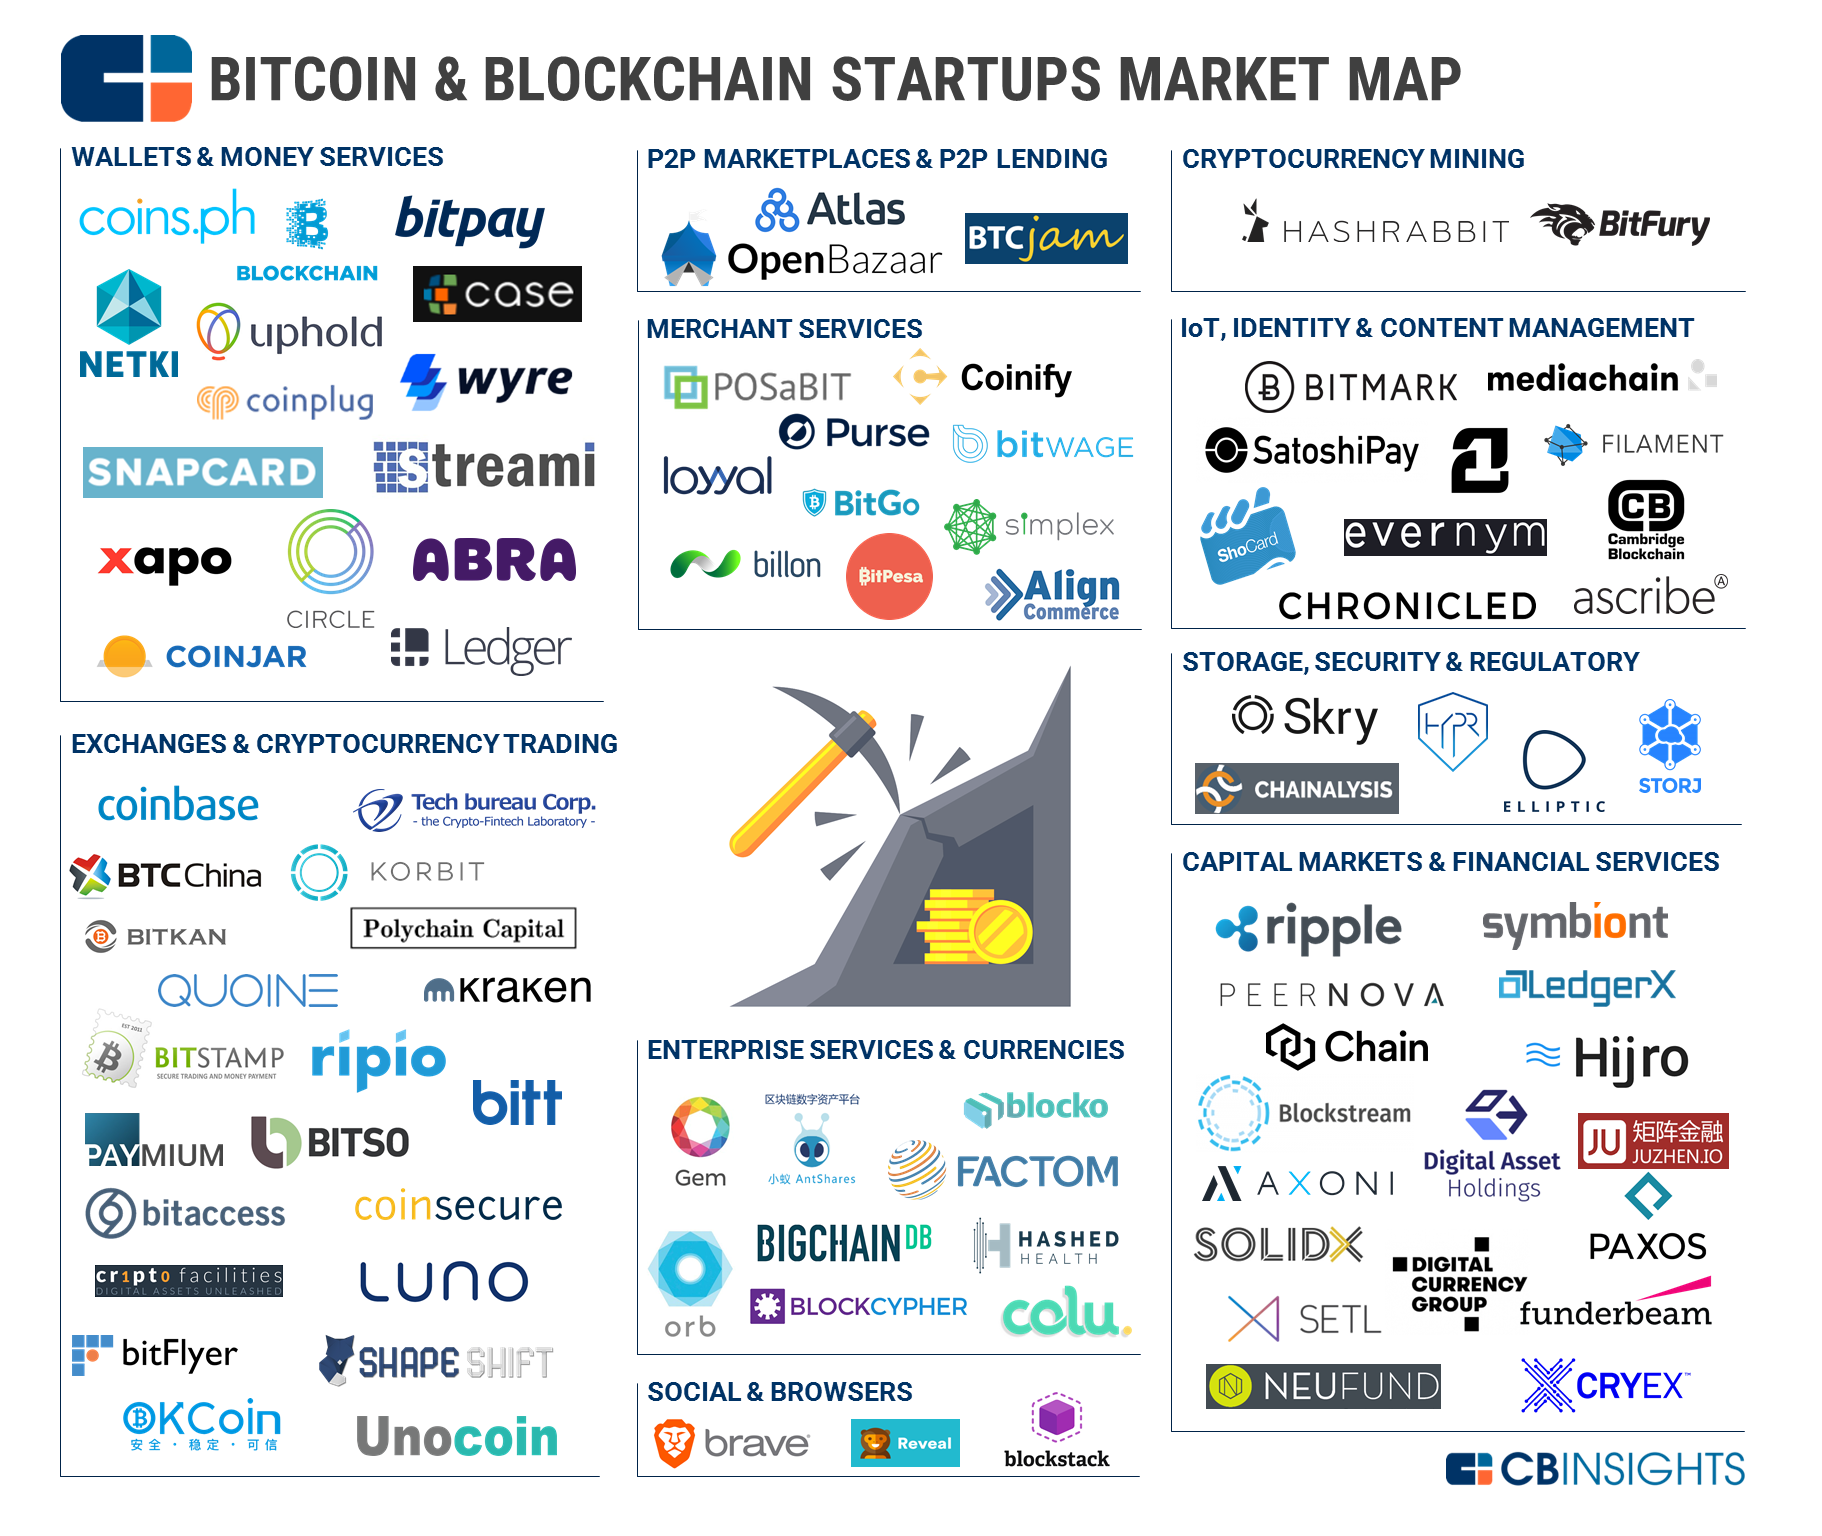
사진 2017. 2. 24. 오전 9 36 19CB Insights에서 얼마 전에 비트코인과 블록체인 분야에서 의미 있는 활동을 하고, 투자도 받은 전 세계 스타트업 95개를 10개의 카테고리로 나눠서 시장 지도를 만들었다. 이 분야에 관심을 두고 있는 분이라면 한 번 정도는 보면 좋을 거 같다는 생각에 여기서 간단히 공유해본다. 개인적으로는 우리가 투자한 한국의 코빗과 미국의 Purse, 그리고 한국의 다른 스타트업인 코인플러그, 스트리미, 그리고 블로코도 이 지도에 포함되어서 반가웠다. 95개 스타트업 중 4%인 4개가 한국의 비트코인/블록체인 관련 회사인데, 다양한 분야에서 더 많은 한국 스타트업이 등장했으면 좋겠다.

10개의 카테고리는 다음과 같다:
–Wallets & Money Services: 비트코인 지갑과 송금 서비스 플랫폼을 제공하는 서비스들이다. 한국의 코인플러그와 스트리미가 이 분야에서 사업을 하고 있다.
–Exchanges & Cryptocurrency Trading: 비트코인을 비롯한 다양한 암호화 화폐를 사고팔 수 있는 거래소를 제공하는 회사들이다. 우리 투자사 코빗을 비롯한 많은 스타트업들이 이 분야에 있다.
–P2P Marketplaces & P2P Lending: 중개인이 제거된 모델을 기반으로 P2P 거래를 가능케 하는 플랫폼을 제공하는 서비스들이다. OpenBazaar라는 유명한 플랫폼이 이 분야에 속한다.
–Merchant Services: 우리 투자사 Purse가 이 분야에 있는데, 마켓플레이스의 판매자들을 위한 결제와 판매 서비스를 제공한다.
–Enterprise Services & Currencies: 다양한 산업군을 위한 블록체인 기반 OS나 API를 개발해주는 업체들이 이 분야에 속한다.
–Social & Browsers: 나도 자주 사용하는 Brave라는 브라우저는 블록체인을 기반으로 개발되었고, 브라우저상에서 비트코인으로 소액결제를 가능케 한다. 블록체인 기반의 소셜네트워크는 나도 좀 생소한데, 하여튼 이 분야에는 아직 스타트업이 별로 없다.
–Storage, Security & Regulatory: 막강한 보안을 자랑하는 블록체인이니, 앞으로 커질 분야라고 생각한다.
–Cryptocurrency Mining: 가상화폐 채굴을 위한 하드웨어와 소프트웨어를 제공하는 회사들이 이 분야에 있다. 채굴을 위한 기본적인 조건은 값싼 전기와 하드웨어인데, 그래서인지 중국이 두각을 나타내고 있다.
–IoT, Identity & Content Management: 사물인터넷 시장이 정말 커진다면, 블록체인만큼 사물 간의 통신과 인증을 위한 좋은 플랫폼은 없다고 생각한다. 블록체인상에서 발행되는 전자서명을 사물에 부여하면, 이 사물들이 보안을 유지하면서 서로 통신할 수 있는 안전한 네트워크를 형성할 수 있다.
–Capital Markets & Financial Services: 수많은 은행에서 시도하고 있는 블록체인 기반의 금융네트워크와 솔루션이 이 분야에 있다. 실은, 블록체인이 가장 먼저 대중적으로 적용될 수 있는 분야라고는 하지만, 그래서 많은 스타트업이 이 분야에서 창업되었지만, 보수적인 금융권이라서 그런지 아직도 실사례를 본적은 없다.

실은 이 지도에는 재미있고, 혁신적이고, 성장 가능성이 많은 비즈니스와 기술이 있어서 흥미로웠지만, 내 눈길을 가장 많이 끌었던 건 다음 문구이다:

“비트코인과 블록체인은 유행어의 단계를 넘어서 어쩌면 주류로 편입되는 거 같다(Bitcoin and blockchain may be moving beyond buzzword status)”

<이미지 출처 = https://www.cbinsights.com/blog/bitcoin-blockchain-startup-market-map/>