FoundersAtWork

크립토 웨이브

유니콘 회사들에 대한 이야기를 할 때, 내가 자주 강조하는 부분이 몇 개 있다. 일단, 성장하면서 좋은 수치를 만들면 좋은 회사가 되겠지만, 기존 비즈니스 패러다임을 완전히 파괴(=disrupt)하지 못하면 유니콘이 되는 건 쉽지 않다. 이런 면에서 보면 대부분 유니콘 비즈니스가 블랙스완일 확률이 높다. 또 다른 건, 유니콘 중에서도 돋보이게 성장하는, 소위 말하는 데카콘이 – 10조 원 이상 가치 – 되려면, 시대와 타이밍이 중요하다는 점이다.

기술 분야를 오랫동안 연구했고, 투자를 오래 한 분들의 말을 들어보면, 기존 패러다임을 바꿀 기회가 약 10년마다 한 번씩 오는데, 뒤돌아보면 많은 유니콘은 이런 10년마다 오는 파도를 잘 탔다는 걸 알 수 있다. 1960년대에 반도체가 상용화되기 시작했고, 인텔이 이 시점에 창업됐다.
이후, 반도체가 점점 더 고도화되면서, 이 반도체로 뭘 할 가라는 고민을 많이 하기 시작했는데, 1970년대에 PC의 시대가 열리기 시작했다. 마이크로소프트, 애플, 오라클과 같은 회사가 이 시기에 탄생했고, 컴퓨터는 반도체의 유용성을 극대화하는 기기였다.
그 결과로, 가정과 회사에서 모두 컴퓨터를 사용하기 시작했는데, 당시에는 컴퓨터가 모두 따로 놀았다. 이 PC들이 네트워크로 연결되면 참 좋겠다는 생각을 세상이 하기 시작하면서, 80년대에 초기 인터넷이 미국방연구소(DARPA)에서 사용되기 시작했다. 이 시점에 시스코라는 회사가 만들어졌다. 정확히 어떤 그림이 그려질지는 확실치 않았지만, 시스코는 앞으로 전 세계의 컴퓨터가 네트워크에 연결될 것이라고 믿었고, 이 연결을 위한 척추와도 같은 역할을 하는 스위처와 라우터를 만들기 시작했다.
우리 대부분이 알고 있는 메인스트림 인터넷은 90년대부터 완성되기 시작했다. 인터넷을 대표하는 회사인 페이스북, 구글, 그리고 아마존 모두 사람을 연결해주는 이런 인터넷의 특성을 잘 파악하고 이 시점에 창업됐다.
10년 후인 2000년대에는 소셜의 시대가 열리면서 다양한 서비스가 탄생했고, 이 중 많은 회사가 유니콘 기업이 되었다.

실은, 2000년 초반부터 많은 사람이 이제 개발될만한 서비스는 다 만들어졌고, 인터넷으로 인한 혁신은 끝났다는 예언을 많이 했다. 하지만, 그때 데스크탑에서 모바일로 패러다임이 옮겨가면서, 다시 한번 엄청난 변화와 혁신이 생기기 시작했다. 그리고 또다시 수많은 유니콘이 탄생했고, 현재 계속 만들어지고 있다. 이렇게 보면 약 10년마다 오는 큰 파도를 잘 타는 창업가들이 유니콘을 만들 확률이 높은 거 같은데, 이런 관점에서 보면 2020년, 2030년, 그리고 앞으로 미래에 어떤 큰 파도가 올지 잘 예측할 수 있는 능력도 중요한 거 같다. 창업가나 투자자 모두에게.

많은 분이 동의할 거 같은데, 이 새로운 파도는 블록체인과 크립토가 아닐까 싶다(실은, 이 파도가 VR일 것이라는 예측을 많은 시장전문가가 했었는데, 틀렸거나, 아직은 아닌 거 같다). 과거 10년마다 볼 수 있었던 비슷한 현상이 이 분야에서 상당히 뚜렷이 보이는데, 가장 두드러진 현상은 블록체인과 크립토 분야에 종사하는 많은 개발자, 그리고 시간 날 때마다 취미로 뭔가를 이 분야에서 자발적으로 만들고, 시작하고 있는 일반인들이다. 인터넷 혁명이 시작했을 때의 분위기와 유사한 점이 너무 많은 거 같다.

얼마 전에 내가 지인들과 이런 이야기를 하면서 앞으로 블록체인/크립토 분야가 폭발적으로 성장하면서, 지금까지의 패러다임을 완전히 바꿀 수 있는 진짜 좋은 회사들이 많이 탄생할 거라고 했다. 대부분 동의하지 못하는 분위기였는데 – 이렇게 대부분 사람이 틀렸다고 하는 이 성질 자체도 유니콘의 특성이라고 생각한다 – 특히 이 분야에서 최근 많이 발생하는 사기, 해킹, 투기, 도덕의 부재를 지적하면서, 이렇게 시장이 아사리판인데 무슨 긍정적인 혁신과 변화를 기대할 수 있겠냐라는 이야기를 했다.

실은, 이분들의 말이 맞긴 맞다. 내가 봐도 참 민망할 정도로 이 시장은 FUD(=Fear, Uncertainty, Doubt)로 가득 차 있어서 혁신이라기보단 혼돈이 지배하고 있는 거 같다. 하지만, 과거에 존재하지 않던 새로운 시장이 생길 때마다 우린 이와 비슷한 과정을 반복하고 경험하는 거 같다. 이런 분들한테 내가 말씀드리는 일화가 있는데, 바로 Pets.com 이야기다. 반려동물 제품을 판매하는 Pets.com은 1999년 2월에 창업됐는데, 정확히 1년 뒤인 2000년 2월에 상장했다. 3,000억 원 이상의 투자를 받은 이 스타트업의 매출은 60억 원, 손실은 700억 원이었고, 상장한 지 10개월 만에 파산했다. 실은, Pets.com은 당시 시장의 FUD와 FOMO를 보여주는 전형적인 사례였고, 이와 비슷하게 망한 스타트업은 셀 수 없을 정도로 많았다. 이런 난리를 겪으면서 투자자들의 돈 수조 원이 증발하고, 전 세계 경기는 여러 번 붕괴할 뻔했지만, 무수한 시행착오를 거치면서 시장은 더 탄탄하고 건강해졌다.

블록체인과 크립토 시장도 이와 크게 다르진 않을 거 같다. 지금은 혼란스럽지만, 결국 사기꾼들은 추방될 것이고, 시장은 건강해질 것이라고 믿는다.
통합지표

얼마 전에 우버에 새로 부임한 다라 코스로샤히 대표에 대한 긴 글을 읽었는데, 조금 인상 깊었던 내용이 있어서 공유한다. 한국에서는 KPI(Key Performance Indicator)라는 단어를 자주 사용하는데, 비즈니스의 건강과 성과를 측정할 수 있는 객관적인 지표를 의미한다. 사람의 건강으로 따져보면 KPI는 근육량, 체지방, 몸무게 등이 있을 거 같다. 기업의 KPI는 그 기업이 속한 산업군, 지역, 성장 단계, 그리고 더 나아가서는 그 기업의 비전과 미션에 따라서 달라질 수 있다. 간단한 예를 들면, 비슷한 분야에 있더라도 어떤 기업은 절대적인 매출을 가장 중요하게 생각할 수 있고, 다른 기업은 매출보다는 수익을 더 중요하게 생각할 수 있다. 또는, 공급과 수요를 원활하게 매칭해주는 마켓플레이스 비즈니스는 매출이나 수익보단 공급과 수요의 볼륨이 이 비즈니스가 잘 되고 있는지를 측정할 수 있는 가장 중요한 지표가 될 수도 있다.

스타트업이 투자유치 할 때도 이 KPI는 중요하다. 왜냐하면, 결국 투자를 받는 이유는, 스타트업한테 가장 중요한 수치를 개선하기 위한 자원을 확보하기 위해서 돈을 받는 건데, 대표이사는 본인이 운영하는 회사가 잘 성장하려면 수많은 지표 중 어디에 집중해야 하는지를 명확하게 이해하고 있어야 한다. 이게 바로 KPI다. 그런데, 문제는 핵심 KPI 마저 그 수가 너무 많다는 점이다. 내가 마이크로소프트에서 일 할 때의 경험을 기억해보면, 회사 전체의 KPI 마저 한 10개가 넘었던 거 같다. 매출, 수익, 고객 만족 등의, 중요하지만 너무 많은 KPI를 목표로 비즈니스를 하다 보면, 핵심 수치에 집중하기보단 그냥 모든 걸 다 잘 해야 한다는 인상을 받기가 쉽다.

우리 투자사들도 항상 이런 고민을 하곤 한다. 한정된 자원과 돈으로 우리 회사가 집중해야 하는 단 하나의 핵심 지표와 수치는 무엇일까? 실은 상당히 어려운 주제인데, 우버에 대한 기사를 읽다가 이런 KPI에 대한 우버의 입장에서 좋은 인사이트를 얻었다. 우버의 새로 온 대표는 그동안 우버가 중요하게 생각하던 모든 KPI를 대표할 수 있는 지표로 ‘예약 건수 대비 기사/승객의 불평 수‘를 선택했다. 우버를 통해서 하루에 1만 개의 택시 예약이 이루어졌는데, 택시승차가 종료된 후 택시 기사가 손님에 대해서 불평, 또는 손님이 택시 기사에 대해서 불평한 건수가 1,000개면, 이 수치는 10%가 되는 거다. 이 예약대비불평 수치를 개선하기 위해서는 우버의 운영, 물류, 제품, 기술 그리고 고객서비스가 잘 맞물려 최적으로 작동해야 하며, 이 지표가 개선되면 외형적인 매출과 수익은 자연스럽게 증가한다는 이론이다. 우버는 이 가장 중요하면서도, 회사의 존재를 가능케 하는 모든 지표를 대표하는 이 단일지표를 ‘통합 지표(Unifier Metric)’라고 한다.

대표이사는 이 통합 지표에 대해서 고민을 해봐야 한다. 우리 회사의 모든 직원과 모든 자원을 딱 하나의 지표에 집중해야 한다면, 그 통합 지표는 과연 무엇일까?

Always Stay Humble

6월 20일 프라이머 13기 데모데이가 있었다. 나도 프라이머 파트너로서 활동한 지 이제 거의 3년이 되는데, 항상 느끼지만, 꼬꼬마 초기 스타트업과 같이 일하는 건 생각보다 힘들다. 하지만, 힘든 만큼 보람과 배움은 크다. 내가 프라이머 회사들에 주는 도움도 물론 있겠지만, 실은 내가 이들한테 배우는 점이 더 많다. 특히, 대부분 젊은 분들이라서 이들의 포기를 모르는 긍정적인 에너지를 받다 보면, 항상 힘이 솟아난다.

이번 데모데이부턴 기조연설을 없앴다. 대신, 프라이머 선배 기수 창업가들이 설 수 있는 무대를 마련했는데 이번에는 직방에 인수된 호갱노노의 심상민 대표와 대기업의 자회사인 29CM를 인수해서 화제가 되었던 스타일쉐어의 윤자영 대표가 그 주인공이었다. 나는 두 분 다 개인적으로 안다. 특히, 심상민 대표는 창업 초기부터 알았고 호갱노노가 성장하는 모습을 꽤 가까운 곳에서 볼 기회가 있었다. 그래서 그런지 나는 아직도 이 두 분에 대해서는 이제 시작하는, 젊고, 경험보다는 패기로 사업하는 창업가라는 이미지를 갖고 있었는데, 데모데이 무대에서 발표하는 걸 보니 짧은 시간 동안 훌륭한 사업가로 성장하신 거 같아서 기뻤다.

특히, 윤자영 대표님이 정말 좋은 발표를 했는데, 일반인들이 보면 스타일쉐어는 이제 어느 정도 궤도에 올라온 회사지만, 정작 그 회사를 만들고 운영하는 본인은 스타일쉐어를 아직도 성장하고 있는 스타트업이라고 강조하는 게 인상적이었다. 내 주변에는 누구나 다 알만한 대기업을 운영하는 대표들도 있는데, 이 중 몇 분은 아직도 회사가 잘 되려면 멀었다는 생각을 하시고, 항상 초심으로 열심히 일하고 있는데, 이런 분들 참 존경스럽다. 항상 겸손하고, 지금까지 이룬 일보단 앞으로 이루어야 할 일이 더 많다는 그런 자세를 가져야지만 계속 성장할 수 있다고 생각한다. 너무 많은 기업인이 작은 일 때문에 자만하는 경우를 목격하는데, 자만하기 시작하면 더 올라갈 곳이 없기 때문에, 그런 생각을 하는 순간부턴 아래로 내려올 수밖에 없다. 아래로 내려오지 않고, 계속 위로 오르고 싶으면, 항상 겸손해야 한다.

스타트업(Startup)이라는 단어 자체가 뭔가를 시작한다는 의미를 내포하고 있다. 회사가 작든, 크든, 잘 되든, 안 되든, 항상 이제 시작하고 있고, 계속 성장해야 한다는 마음가짐은 중요하다.

대등한 경쟁

지난주 한국 – 멕시코 월드컵 축구경기에 대해서 어떤 외국인이 나한테 “한국 팀치곤 그 정도면 괜찮게 했다”라고 했는데, 난 이 말을 듣고 얼마 전에 어떤 외국 VC가 했던 “한국 스타트업치곤 나쁘지 않네”라는 말이 생각나서 기분이 좀 그랬다. 조금 더 설명하자면, 한 회사에 최소 수백억 원 규모의 투자를 하는 꽤 큰 미국 투자자를 만나서 우리가 투자한 몇 스타트업에 대한 설명을 한 적이 있다. 큰 규모의 투자를 하므로, 우리 투자사 중에서도 내가 생각하기에 꽤 잘하고, 글로벌 기준으로 봐도 수치나 팀의 수준이 괜찮은 회사들 이야기를 했다. 흥미 있게 들었지만, 결국 “Not bad. For a Korean startup”이라는 말을 했다.

실은, 이 말을 어떻게 이해하냐에 따라서 반응이 달라질 텐데, 나는 이 말을 좀 부정적으로 받아들였다. 그리고 솔직히 조금은 자존심도 상했다. 그냥 좋은 회사면 좋은 회사지, 굳이 “한국 회사치곤”이라는 말을 하는 이유는 그만큼 한국 스타트업이 미국 스타트업에 비교해서 부족하다는 의미가 내포되어 있고, 코리아 디스카운트도 반영이 되었기 때문이다. 내가 얼마 전에 태국에 갔다가 TV에서 태국 음악 프로그램을 봤는데, 태국을 대표하는 가수조차 흔한 한국 연습생보다 춤과 노래 실력이 떨어진다는 걸 느꼈다. 그때, “그래도 태국치곤 나쁘지 않네”라는 생각을 했었는데, 아마도 위에서 말한 그 투자자는 이와 비슷한 생각을 했던 거 같다.

나는 앞으로 한국 스타트업이 더 잘해줬으면 한다. 지금도 충분히 잘 성장하고 있고, 실은 한 나라에서 좋은 회사가 탄생하기 위해서는 우리가 생각하는 거 보다 훨씬 더 많은, 보이지 않는 요소들이 유기적으로 상호작용을 해야 한다는 점을 고려하면, 앞으로 시간이 5년~10년은 더 걸릴 것으로 생각된다. 그래도 나는 가능하면 이 시간을 계속 단축하는 노력을 창업가, 투자자, 기업인, 정부, 학교가 해줬으면 한다. 그래서 ‘한국 회사치곤’이 아닌, 누가 봐도 좋은 회사가 – 글로벌 시장에서 조금도 양보받지 않고, 남들과 동등하게 경쟁할 수 있는 그런 좋은 회사 – 한국에서 많이 탄생했으면 한다.

실은 이렇게 대등한 경쟁을 하려면, 우리 스스로 잘 해야 한다. 알토스벤처스 한 킴 대표님이 항상 강조하는 “더, 더, 더”를 모든 창업가가 매일 연습해야 한다. 한국을 벗어나서 글로벌 시장에서 경쟁하려면 영어도 더 잘 해야 하고, 누구나 다 이해할 수 있는 숫자/데이터 기반의 비즈니스를 더 잘 해야 하고, 한국 축구가 강조하는 투혼이 아니라 실적과 성과가 뒷받침되는 진정한 실력을 더 잘 키워야 한다.

나도 이 여정에 조금이라도 도움이 됐으면 하는 바람이 있다. 한국 축구의 미래는 잘 모르겠지만, 한국 스타트업의 미래는 밝다.

날카로운 칼

knife sharpen시장에 아무리 돈이 많이 풀렸어도, 펀드레이징은 항상 어렵다. 나도 오래전에 스타트업을 하면서 투자유치를 한 경험이 있는데, 그때도 정말 어려웠고, 이제 시장이 더욱더 빡빡해지고, 더 좋은 경쟁상대들도 많기 때문에, 요새 투자 받는 건 더 어려워진 거 같다. 그런데 지금 투자받기 위해서 열심히 자료 만들고, 투자자들 연락하고, 피칭하고 있는 대표님들한테 조금이나마 위안이 될 수 있는 말을 하나 하자면, 우리 같은 VC들이 투자금을 모으는 과정도 만만치 않다. 아니, 오히려 스타트업이 VC한테 투자 받는 거 보다, VC가 LP들한테 투자 받는 건(이걸 ‘출자’라고 한다) 훨씬 더 어려울 수 있다. 스타트업은 제품, 매출, 사용자 등 뭔가 보여줄 만한 게 있지만, VC의 실적은 최소 5년이 지나야지 나오기 때문이다. 어떤 펀드는 10년이 지나도 실적이 나오지 않는다. 그 실적이 나오기 전까지는 “열심히 하겠습니다”라는 스토리를 가지고 정말 열심히, 전 세계를 돌아다니면서 투자유치를 해야 한다.

우리도 요새 새로운 펀드를 만들고 있는데, 내가 가장 많이 받는 질문 2가지가 있다. 첫 번째는 왜 펀드 규모를 더 키우지 않냐이고, 두 번째는 왜 스트롱은 한국과 LA 지역에만 투자하냐이다. 실은 항상 받는 질문들이기도 하지만, 이 질문들에 대한 우리 생각이 우리의 태생과 철학을 잘 반영하기 때문에 몇 자 적어보려고 한다.

우리 현재 펀드 규모는 약 180억 원이고, 이번에 새로 만드는 건 조금 더 크다. 하지만, 그래도 대형 기관한테는 – 특히, 해외기관 – 너무 작은 사이즈다. 대형 기관들은 펀드에 출자하려면, 최소 규모 이상으로 출자를 해야 하는데, 이게 전체 펀드의 특정 퍼센트를 넘기면 안 된다. 예를 들면, 특정 기관투자자가 펀드에 출자할 수 있는 최소규모가 500억 원인데, 이게 전체 펀드의 10% 이하여야 되면, 그 펀드의 규모는 최소 5,000억 원이 되어야 한다. 우리는 펀드 규모가 작기 때문에 해외 기관투자자들과는 항상 이런 문제가 발생한다. 스트롱이 하려고 하는 건 좋은 거 같은데, 펀드 규모가 너무 작으니까, 아예 펀드 규모를 더 키우면 출자할 가능성이 높아진다는 이야기를 들으면, 우리도 돈이 필요한 입장에서 귀가 솔깃해진다.

어쩌면 펀드 규모가 더 커지면 펀드레이징이 더 수월해질 수도 있겠지만, 우리의 태생과 뿌리를 항상 스스로 상기시킨다. 우린 초기 투자자다. 가끔은 법인도 없고, 제품도 없는 팀한테 투자하고, 다른 투자자가 항상 “저게 될까? 너무 초기라서 잘 모르겠네.”라고 하는 단계에 과감하게 투자한다. 스트롱은 이걸 공식적으로 7년 동안 해왔기 때문에 이제 어느 정도 익숙해지고 있다고 생각하고, 존과 내가 이 전에 미국에서 직접 스타트업을 운영해보면서 개고생한 경험이 풍부하고, 이 경험을 기반으로 스타트업들을 도와주려는 사명이 있기 때문에 우리는 초기 투자를 해왔고, 이걸 좋아하기 때문에, 앞으로도 계속할 것이다. 펀드 규모가 커질수록 초기 투자만 하는 게 힘들어진다. 더 큰 규모의 투자를 해야 하고, 투자하면서도 항상 큰 펀드의 큰 수익을 생각해야 하기 때문이다. 이렇게 되면, 우리가 좋아하고, 그나마 남들보다 잘 할 수 있다고 생각하는 초기 소액 투자를 할 수가 없게 된다. 펀드가 커지면 사람도 더 필요한데, 실은 이 부분도 나는 자신이 없다. 큰 규모의 팀을 운영하면서 많은 사람을 관리해야 하는 건 나에겐 매우 힘든 일이다.

왜 우리는 다른 지역에 투자하지 않나? 이게 우리가 펀드레이징 할 때 두 번째로 많이 받는 질문이다. 많은 한국의 VC나 기업들이 동남아 시장에 투자하고 있는데 왜 스트롱은 7년 동안 한국과 LA 지역에, 그것도 ‘한국’이라는 테마를 고집하는지 LP 들이 물어본다. 일단 나는 VC라는 업은 겉으로 보면 상당히 글로벌한 직업 같지만, 실제로 해보면 상당히 로컬(=local)하다고 생각한다. 아니, 로컬 하다 못해 하이퍼로컬 하다. 한 지역의 회사에 투자하려면, 그 지역의 언어를 알아야 하고, 지역의 창업가/투자자/기업 커뮤니티와 깊숙한 관계를 맺어야 하는데 이게 가능해지려면 그 지역에 있어야 하고, 그 지역을 잘 알아야 한다. 솔직히 말해서, 나는 한국과 LA에 7년 동안 투자하면서, 이 두 시장의 특성을 인제야 조금 알 것 같다. 실은, 이 두 시장을 제대로 이해하고 완전히 own 하려면 아직 한참 멀었기에, 이 시점에 내가 전혀 모르고, 말도 못 하고, 전혀 네트워크가 없는 새로운 지역에 투자하는 건 왠지 말이 안 된다고 생각한다.

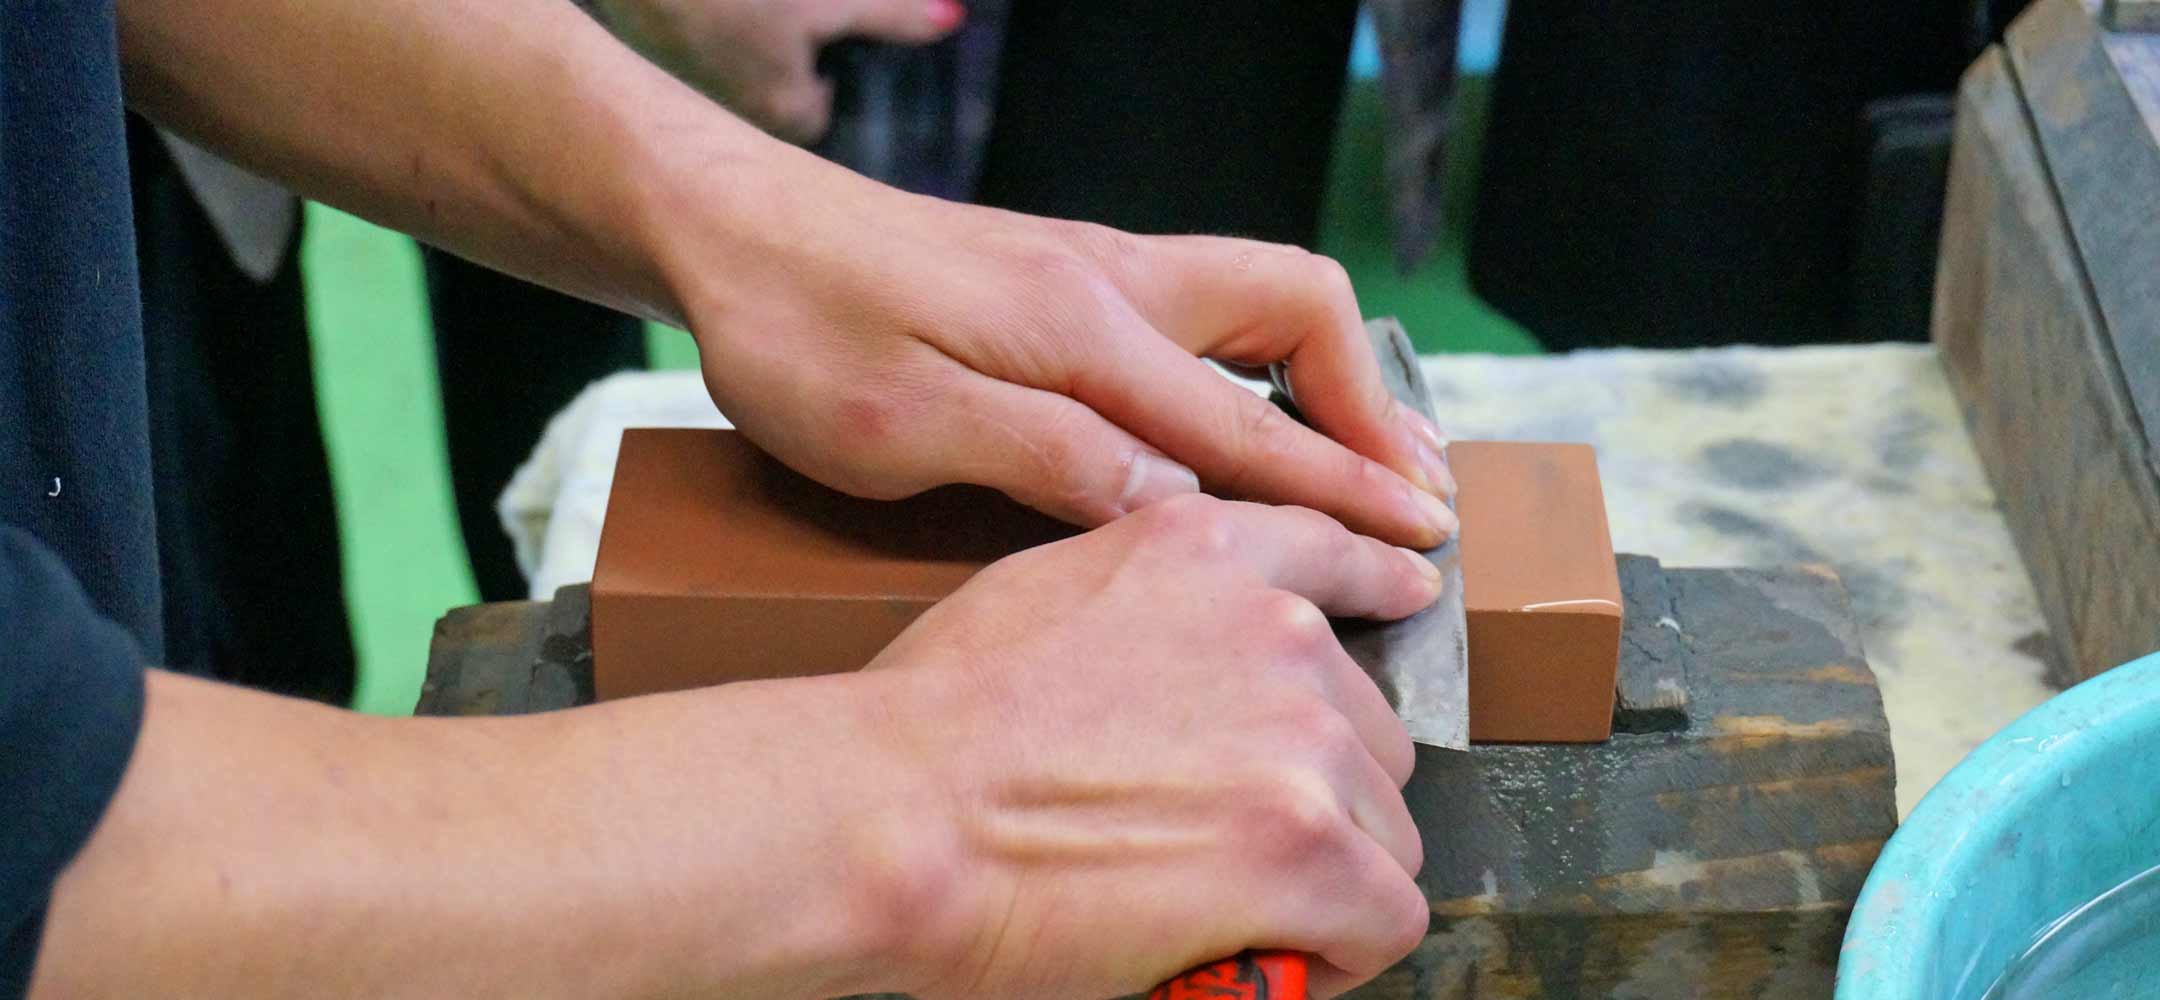
실은 위 두 개 질문에 대한 내 답변을 쉽게 풀어 말하면, 내가 잘 할 수 있는 거에 집중하고, 잘하는 걸 더 잘 연마하는 거다. 7년 동안 열심히 공부하고, 네트워크를 만들고, 어느 정도 평판을 쌓았으면, 이걸 계속 더 잘 할 수 있도록 더욱더 집중하고 싶다. 내가 창업가들한테 자주 말하는 “칼날을 더욱더 날카롭게 다듬는” 작업이다. 어마어마하게 크고 무겁지만, 날이 뭉툭한 칼로는 그 어느 것도 제대로 자를 수가 없다. 반면에, 작고 가볍지만, 날이 예리한 칼은 깊게 자를 수 있다.

결국, 투자하는 투자자나, 투자받는 창업가나 지속해서 칼을 날카롭게 만들어야 한다.

<이미지 출처 = InsideJapan Tours>