Strong

벤처캐피탈의 역사

한국벤처투자(KVIC)에서 매달 KVIC 마켓워치라는 유용한 저널을 발간한다. 한국벤처투자는 한국의 벤처캐피탈 역사와 처음부터 같이 했기 때문에, 그동안 많은 데이터를 축적하고 있는데, 이런 정보를 민간과 공유하기 위해서 발간하는 저널이다. 마켓워치 6월 호 뒷부분에 ‘미국 벤처캐피탈의 역사 및 시사점’이라는 섹션이 있는데, 나도 이 분야에 종사하면서 개인적으로도 잘 몰랐던 내용이 많아서 꽤 재미있게 읽었다. 내용을 좀 요약해보면 다음과 같다.

처음부터 벤처캐피탈이란 용어가 사용되진 않았지만, 미국은 19세기 말부터 기술 혁신에 많은 노력을 기울여왔고, 과학 기술 기반 회사들이 비즈니스에 필요한 새로운 제품과 생산 공정을 개발하기 위해서 내부 기업 부설 연구소에 투자하고, 외부 발명가한테도 투자하기 시작했다. 당시에는 은행이 점점 위험을 회피하는 분위기라서 창업가는 공식적인 은행이나 금융기관으로부터 보단 주변 가족, 친구, 또는 성공한 기업인으로부터 초기 자금을 투자받았는데, 우리가 농담처럼 말하는 3F가(Friend, Family, Fool) 초기 모험 자본을 대주면서 시작됐다. 내가 몰랐던 사실은 GM이나 포드와 같은 대형 자동차 회사와 항공 회사조차 초기 자금은 그냥 개인들이 제공해줬다고 한다.

이렇게 비체계적으로 투자가 되다가 1929년 10월 뉴욕 주식거래소가 폭망하는 대공황을 시작으로 미국의 금융 시스템이 재편되었는데, 큰 틀로 보면 상업은행과 투자은행을 분류했고, 상업은행은 창업가에게 모험자본을 더는 제공할 수 없게 되면서 중소기업의 중요한 자금줄이 끊기게 됐다. 이 시기에 중소기업에 대한 자금 지원에 대한 활발한 논의가 정부 차원에서 이뤄졌고, 벤처캐피탈이라는 용어는 이때 공식적으로 처음 사용되기 시작했다고 한다. 벤처캐피탈이 필요한 이유는 실험 단계에 있는 사업을 위해 공모로 증권을 발행해 자금을 모집하는 것은 적합하지 않기 때문에, 초기 사업에 대한 자금 조달은 위험에 익숙하고 문제 해결에 적극적이며, 새로운 사업의 관리를 잘 할 수 있는 개인들에 의해 이루어져야 하기 때문이라고 설명됐다.

현재의 LP-GP 구조의 벤처캐피탈 형태는 1950년대 말에 출현했다. 기존의 벤처캐피탈도 파트너십 구조로 만들어졌지만, 가족들의 자본으로만 이루어졌고, 주로 공모시장에서 자본을 조달했는데, 유명한 VC인 Tim Draper의 아버지 Bill Draper가 만든 DGA(Draper, Gaither and And 가족 외의 돈을 투자받을 수 있고, GP가 연간 운용보수와 배당 일부를 받을 수 있는 성공보수의 개념이 적용된 최초의 합자 조합(LP: Limited Partnership)의 벤처캐피탈이라고 알려져 있다. 그리고 1950년도 이전에는 MIT가 있는 보스톤을 기반으로 동부에서 벤처캐피탈이 더 많이 생겼는데, DGA를 시작으로 캘리포니아로 그 축이 이동하기 시작했다. DGA가 캘리포니아에 집중적으로 투자하게 된 논리는 당시만 해도 서부에는 중소기업에 체계적으로 자금을 대줄 수 있는 민간 투자 은행 그룹이 없었기 때문에, 서부의 벤처캐피탈은 중소기업과 상업은행들에 의해 큰 환영과 지원을 받으리라는 것이었는데, 이게 정확하게 맞아떨어졌다. 그리고 서부 벤처캐피탈의 성공은 다른 투자자들이 샌프란시스코 지역으로 모이게 하는 큰 자극이 됐다.

1970년대에 와서는 LP와 GP 모두에게 큰 수익을 안겨 줄 수 있는 Limited Partnership 형태의 벤처캐피탈이 본격적으로 정착되면서 대형 펀드들이 생기기 시작했다. 그런데, 더욱더 많은 VC가 생기고, 이들이 더욱더 많은 회사에 투자하면서 투자자들이 포트폴리오 회사의 지분을 청산하는 게 너무 어려워졌다. 대형 증권거래소는 아직도 소규모 스타트업을 환영하지 않았기 때문에, 작은 회사는 유동성이 낮은 장외시장에서 상장돼야 했는데, 이 문제를 해결하기 위해서 1971년 나스닥 시장이 새롭게 열리면서 벤처캐피탈의 유동성 문제가 해결되기 시작했다. 나는 나스닥이 벤처캐피탈 성장에 이렇게 지대한 역할을 했다는 걸 이걸 보고 알았다. 그러면서 실리콘밸리의 인터넷 혁명이 시작하면서 벤처캐피탈 산업은 눈부신 성장과 발전을 했고, 그동안 시장의 up and down이 있었지만, 그때마다 새로운 형태로 진화하면서 계속 명맥을 유지할 수 있었고, 이런 흐름을 타면서 스트롱벤처스와 같은 VC도 생기게 된 것 같다.

나는 이 글을 읽으면서 미국이 정말 대단한 나라라는걸 다시 한번 느끼게 됐다. 19세기 말부터 기술 중심의 스타트업에 자금을 지원할 방안에 대해서 고민한 그 시작점 자체가 다른 나라한테는 넘사벽이다. 그래서 중국이나 다른 나라가 아무리 노력하고 빨리 따라잡으려고 해도 이런 역사, 경험, 그리고 저력을 넘는다는 건 정말 어렵다고 생각한다. 나라의 미래를 위해서 기술 중심의 중소기업이 많이 생겨야 한다는 사실을 일찍 파악했고, 이 기업들에 돈을 제공하기 위해서 Limited Partnership이라는, 투자자와 투자받은 기업 모두가 성과를 공유할 수 있는 우수한 형태의 벤처캐피탈이라는 구조를 탄생시켰다는 건 미국이기에 가능했던 거 같다.

1938년 1월 13일 자 WSJ 사설은 벤처캐피탈을 “수익에 대한 보상이 확실하지 않은 투자”로 정의를 했다. 실은 지금까지 내가 들어봤던 벤처캐피탈의 그 어떤 정의보다 명쾌하고 정확한 개념인데, 81년이 지난 지금도 이 정의와 크게 달라지지 않은, 수익에 대한 보상이 확실하지 않은 투자를 하는 나, 선후배, 그리고 동료 VC들이 참 자랑스럽고 왠지 든든하다는 생각마저 든다.
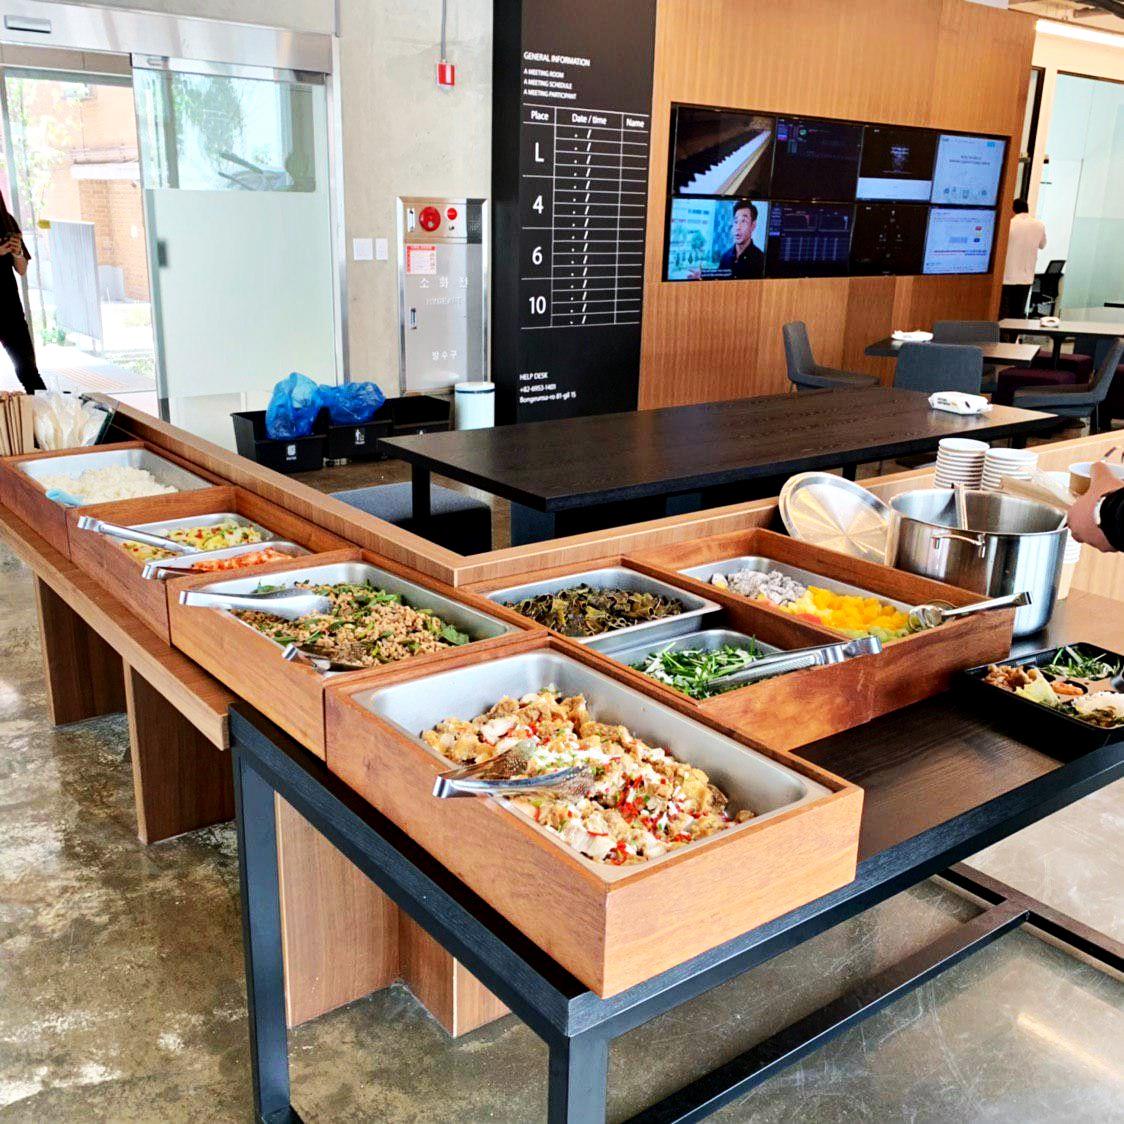
플레이팅의 찾아가는 구내식당

73297507_454584115183914_1869833421270810624_n

플레이팅의 ‘찾아가는 구내식당’ 고객의 점심

우리 투자사 플레이팅은 세프의 요리를 합리적인 가격에 집에서 배달 시켜 먹을 수 있는 B2C 서비스로 시작했는데, 최근에 기업을 대상으로 맞춤형 ‘찾아가는 구내식당(CaaS: Chef as a Service)’ 서비스를 제공하는 B2B 서비스로 비즈니스 모델을 바꿨다. 그동안 30만인 분 이상을 준비하고 판매한 경험을 기반으로 기업에게 점심식사를 메인으로 제공하지만 간식, 행사 케이터링 등의 서비스도 제공하고 있고, 이를 통해서 고객사의 조직문화와 인재채용에 긍정적인 효과까지 발생시키고 있다는 피드백도 듣고 있을 정도로 인기가 많다.

실은 직장인들의 가장 큰 고민 중 하나가 “오늘 뭐 먹지?” 인데, 플레이팅은 임직원들의 이런 고민하는 시간도 아끼고, 기업의 예산도 아끼면서 제대로 된 한 끼 식사를 제공하고 있다. 전문 셰프들이 직접 조리해서 꽤 근사한 식사가 제공되며, 정확한 시간에 원하는 장소로 음식이 배달된다. 대기업들은 자체 식당이 건물 내에 있지만, 중소기업이 자체 식당을 갖추려면 부담스러운 설비 투자가 이루어져야 하는데, 플레이팅 서비스는 사내 공간을 활용하기 때문에 이런 투자가 필요 없다는 장점이 있다.

질 좋은 도시락 또는 맞춤형 부페식 케이터링 서비스를 제공하고 있는데, 실은 기업마다 필요한 게 다르기 때문에 몇 가지 플랜을 제공하고 있으며, 프리미엄 플랜을 선택하면 모든 서비스를 맞춤형으로 받을 수 있다. 현재 플레이팅 서비스를 이용하는 고객은 에어비앤와 같은 외국계 기업, 그리고 크래프톤, 마이쿤, 하우투메리, 뤼이드 등의 빠르게 성장하는 국내 스타트업이 있다.

플레이팅의 찾아가는 구내식당 서비스 소개자료는 여기서 받아 볼 수 있고, 식사다운 식사를 제공함으로써 행복한 일터를 만들고 싶은 분은 플레이팅의 남태욱 님에게(terry@plating.co.kr / 010-2866-7033) 연락하면 친절한 상담을 받을 수 있다.

죽지만 말자

우리도 이제 3개의 펀드를 통해서 8년 동안 한국과 미국에 있는 120개 이상의 회사에 투자했다. 아직 멀었지만, 100개 넘는 회사에 투자하면 그래도 꽤 재미있는 데이터와 패턴이 보이는데, 얼마 전에 다음과 같은 데이터를 정리해봤다.

몇몇 대표 포트폴리오 회사에 대해서 스트롱이 투자했던 시점의 월매출/연매출과 2019년 6월의 매출과 2019년 예상 연 매출을 비교해봤다. 이 회사들 모두 우리 투자사 중 잘하는 회사들이지만, 실제로 숫자를 비교해보니까 어마어마한 성장이 보였다. 이 회사 중 절반 이상은 우리가 투자할 때 월매출이 하나도 없었고, 시작점이 “0”이기 때문에 이런 회사 중 몇 개는 월매출이 수십억 배 증가하기도 했다. 전체적으로 평균을 내보면, 우리가 처음 투자할 때 대비 현재 월매출이 15배는 증가한 거 같다. 나도 이렇게 숫자를 뽑아보니까 상당히 놀랍고 기뻤다.

그런데 실은 이 데이터를 조금 더 자세히 보면, 여기엔 한가지 함정이 있다. 바로 우리가 처음 투자한 시점이다. 위에서 말한 매출 성장이 1~2년 만에 일어난 거라면 정말로 대단한 거지만 – 실제로 어떤 투자사는 1년도 안 되어서 이런 비약적인 성장을 했지만 – 이런 성장을 한 평균 기간은 4년이다. 즉, 시작과 끝을 비교해보면 큰 성장이었지만, 4년이라는 기간의 성장 곡선을 보면 수많은 up과 down이 있었다. 우리도 매달 투자사들의 수치를 보는데, 올라가고 잘하는 것보단 내려가고 못 하는 게 더 많으니 이런 성장하는 수치를 봤을 때 더 놀랐던 거 같다. 실은 가장 비약적인 성장을 한 회사 중 절반 이상이 여러 번의 망할 위기가 있었는데, 그때마다 어떻게든 꾸역꾸역 버티면서 계속 전진했고, 이런 땀과 노력이 인제야 열매가 맺어지기 시작하는 거 같다. 5년이 걸렸다.

전에 어떤 트레이너로부터, 근육운동을 계속 반복적으로 하다 보면 한계에 부딪히는데, 이때 계속하다 보면 섬유질이 파괴되고 찢어지고, 그때 새로운 근육이 만들어진다는 이야기를 들은 적이 있다. 오랜 시간 동안 바닥을 쳤다 올라오기를 반복한 우리 투자사의 좋은 성장을 봤을 때 이 근육이 찢어지는 이야기가 떠올랐다. 한계에 도달해서 더는 못 하겠다고 느끼는 그 시점에, “한 번만 더” , “조금만 더”를 다짐하면서 팀원들을 이끌고 계속 한 대표들의 회사가 이렇게 4~5년 후에 엄청난 성장을 한 거 같다.

이 회사들의 대표들이 공통으로 했던 말이 이제 기억난다. “죽지만 말자” 였던거 같다. 죽지 않으면, 더 강해지고, 더 강해지면, 죽지 않고 계속 살 수 있다.

10년의 인내심

1562317042967USV의 프레드 윌슨이 얼마 전에 올린 포스팅을 여러 번 읽으면서, 읽을 때마다 너무 공감했다. “Seven to Ten Years” 라는 글인데, 내용을 요약하자면 다음과 같다.

이분이 이제 VC 투자를 한 지가 벌써 33년이 됐고, 그 기간 동안 3개의 VC 회사에서 대략 15개의 펀드를 관리하면서 투자를 했다고 한다. 나도 프레드가 투자를 오래 한 건 알았지만, 이렇게 오래 한 줄은 몰랐는데, 이분의 인사이트를 생각해보면 그 정도의 업력이 충분히 이해간다. 또한, 프레드의 와이프도 개인 투자를 오랫동안 했는데, 지난 12년 동안 약 140건의 투자를 했다고 한다. 또한, 다른 펀드에도 간접 투자를 했으니, 프레드 윌슨은 40년 동안 다양한 펀드에서 직접 투자와 간접 투자를 통해서 약 1,000개 이상의 스타트업 데이터를 관찰하면서 나름 방대한 패턴을 분석할 수 있는 데이터베이스를 구축했을 거라고 생각한다.

이 데이터를 분석하면 다양한 결과가 나오겠지만, 이 글에서 프레드가 강조하는 건 바로 초기 투자는 인내심이 엄청 필요하다는 점이다. 망하는 회사는 생각보다 너무 빨리 망하고, 잘 되는 회사는 생각보다 너무 오랜 시간이 걸린다는 게 이 데이터가 보여주는 극명한 패턴인데, 숫자를 조금 더 파고 들어가 보면, 초기 벤처투자에서 제대로 된 엑싯이 나오는데 평균적으로 7년~10년이 걸린다고 한다. 5년 ~ 7년도 아니고, 10년 ~ 15년도 아니고, 제대로 된 투자를 했고, 인내심을 갖고 버티면, 이 회사가 잘 돼서 펀드에 수익이 발생하는데 딱 7년~10년이 걸린다고 한다.

나는 이게 굉장히 재미있는 데이터라고 생각한다. 우리가 이제 투자를 한 지 8년이 됐는데, 프레드 윌슨의 공식이 맞는다면, 이제부터 우리 1호 펀드 투자사한테는 – 망하지 않았다면 – 좋은 일이 생길 것이고, 2호 펀드 투자사는 아직 4년 정도는 더 기다려야 한다는 뜻인 거 같다. 그리고 우리도 한 10년 정도 더 투자하고, 투자사가 300개가 됐을 때 이런 좋은 데이터를 분석할 기회가 생기지 않을까 싶다.

7년~10년이 스트롱한테도 적용될지, 아니면 이보다 더 짧을지 길지는 잘 모르겠지만, 이 비즈니스는 인내심이 절대적으로 필요하다는 점에는 반박의 여지가 없다. 하나의 스타트업이 결실을 보려면 10년이라는 시간이 걸리지만, 이런 회사의 집합체인 우리 같은 벤처펀드가 전체 펀드의 차원에서 결실을 보려면, 이보다 훨씬 더 긴 시간이 걸릴 수 있고, 더 상위 개념으로 우리 같은 펀드의 집합체인 여러 펀드에 투자하는 LP의 입장에서는 더 긴 시간이 걸릴 수 있다. 그리고 운 좋으면 대박이 터질 수도 있지만, 이 긴 기다림 후에 결과가 좋지 않은 경우가 더 많기 때문에 서로에 대한 믿음과 존중이 없으면 절대로 지속될 수 없는 산업이라는 생각도 든다.

이 기다림의 게임을 기꺼이 같이 해주는 우리 LP 분들과 우리의 창업가들이 오늘따라 더 고맙게 느껴진다.

<이미지 출처 = 크라우드픽>

버티는 여자들

*이 글에는 우리 투자사에 대한 홍보가 포함되어 있습니다

밀레니얼 세대는 1982년~2000년 사이에 태어난 사람들이다. 나이로 말하자면 19세~37세라서 어떻게 보면 10/20/30대를 모두 포함해서 너무 광범위하게 느껴질 수도 있지만, 밀레니얼이라는 말이 주는 느낌은 아마도 20대와 30대 초반이라고 하는 게 더 맞지 않을까 싶다. 우리가 투자하는 창업가의 90% 이상이 이 밀레니얼 세대라는 점을 고려해보면, 나도 이 세대와 생각보다 많이 교류하는데, 한 세대를 싸잡아서 일반화하는 건 좀 멍청한 짓이긴 하지만, 밀레니얼들은 꽤 독특한 세대이긴 하다.

내가 최근에 가장 많이 느끼는 점은, 이분들은 – 특히 20대가 그런 거 같다 – 일단 뭐를 해도 무조건 편하고 재미있지 않으면 잘 안 한다는 것이다. 나는 뭔가를 구매하거나, 특정 액티비티를 하기 전에 다양한 각도에서 고민한 후에 의사결정을 하는데, 밀레니얼들도 이런 고민을 하겠지만, 이들의 의사결정에 가장 큰 영향을 미치는 건, 재미와 편리함인 것 같다. 아주 단편적인 사례지만, 월급 150만 원 받는 20대가 한 달 택시비를 50만 원 이상 쓴다는 건 우리 세대로써는 상상도 못 하지만, 그냥 편하니까 그렇게 한다고 한다. 그리고 2시간 이상 식당 앞에 줄 서는 이유가 맛있는 음식을 먹기보단, 사진 찍어서 인스타그램에 올리기 위해서라는 세대와 한 시대를 같이 산 다는 건 참으로 재미있다고 생각한다.

어떤 사람이 보면 밀레니얼은 정신 나간 세대이지만, 또 어떤 사람이 보면 굉장히 신선하고 재미있는, 나도 저렇게 살고 싶다는 생각이 들게 만드는 세대이기도 하다. 어쨌든 우리는 밀레니얼 창업가들한테 주로 투자하고, 이들이 만드는 많은 제품 또한 밀레니얼을 위한 서비스이기 때문에, 이 시장의 트렌드에 항상 주목하고 있다. 몇 년 전부터 내가 들어왔던 게 바로 이 신세대들은 더는 책도 안 보고, 공부도 안 하고, 뭔가 유용한 콘텐츠를 소비하지 않는다는 이야긴데, 실제로는 이들이 좋아하고 읽을만한 콘텐츠가 요새 별로 없고, 있더라도 이들한테 익숙한 포맷으로 포장되지 않았기 때문에 이런 말이 나오는 거 같다.

특히 한국같이 남성 위주로 돌아가는 사회에서는 밀레니얼 여성을 위한 콘텐츠가 많이 없다는 점에 착안해서 우리는 ‘더핀치‘라는 밀레니얼 여성을 위한 온라인/모바일 콘텐츠 플랫폼에 투자했다. 아직 해야 할 일이 산더미 같고, 훨씬 더 많은 콘텐츠가 필요한 서비스이지만, 나도 더핀치의 콘텐츠를 가끔 보면서 새로운 사실을 많이 배우고 있다. 가끔은 너무 과격한 내용도 올라오지만, 이 또한 나한테 새롭고, 이런 콘텐츠를 즐기는 새로운 세대가 있다는 사실도 나한테는 흥미롭다.

핀치에서 최근에 온라인뿐만 아니라 오프라인에서 여성들을 위한 여러 가지 행사를 준비하고 있는데, “버티는 여자가 이긴다”라는 밀레니얼 여성 창업가 4명의 토크쇼가 7월 10일 구글캠퍼스에서 열린다. 창업 3개월 차부터 5년 차까지, 각기 다른 여성 창업가 네 명의 이야기를 한 자리에서 들어 볼 수 있는 재미있는 이벤트가 되지 않을까 싶다. 밀레니얼들의 또 다른 특징은 행동과 말에 거침이 없다는 점인데, 이 여성 창업가들의 기탄없는 한바탕 토크가 기대된다. 표는 여기서 구매할 수 있다.